Согласно представлению Правительства, законопроект сосредоточен на институционализации и реализации в налоговой сфере положений и установок Партии в отношении льгот по налогу на доходы предприятий и налогу на использование несельскохозяйственных земель для отечественных образовательных учреждений. Это призвано создать прорывные условия для развития образования и профессиональной подготовки в соответствии с Резолюцией №71-NQ/TW, а также реализации финансовой и налоговой политики в отношении земель в соответствии с Резолюцией №21-NQ/TW о взглядах и направлениях внесения изменений в Закон о земле и связанные с ним законы. Одновременно законопроект направлен на обеспечение единства и согласованности правовой системы и соответствие практическим требованиям налогового администрирования.
Законопроект разработан с учетом требований Конституции и законодательства, а также в соответствии с установками и курсом Партии и Государства, закрепленными в соответствующих документах; его положения должны отвечать практическим требованиям, обеспечивать эффективность государственного управления, согласованность и единство правовой системы, повышать действенность, эффективность, реализуемость и стабильность законодательства, а также обеспечивать большую прозрачность и согласованность с соответствующими нормативными актами.
В законопроекте предлагается внести изменения и дополнения в Закон о налоге на доходы предприятий в части других случаев освобождения от налога и снижения налоговой ставки (статья 15), условий применения налоговых льгот (статья 18); в Закон о налоге на использование несельскохозяйственных земель — в части налоговых ставок (статья 7), регистрации, декларирования, исчисления и уплаты налога (статья 8), освобождения от налога (статья 9); в Закон о подоходном налоге с физических лиц — в части других случаев освобождения от налога и снижения налоговой ставки (статья 5).
Представляя отчет о результатах рассмотрения законопроекта, председатель Экономического и финансового комитета НС Фан Ван Май сообщил, что Постоянный комитет Экономического и финансового комитета согласен с предложением освободить государственные образовательные учреждения от налога на доходы предприятий, а земельные участки, используемые этими учреждениями в образовательных и учебных целях, — от налога на использование несельскохозяйственных земель, а также с политикой в отношении этнических меньшинств.
Вместе с тем Постоянный комитет Экономического и финансового комитета НС считает, что для полного освобождения от налога на доходы предприятий и подоходного налога с физических лиц доходов от предоставления питания образовательным учреждениям и учреждениям медицинской помощи и лечения отсутствуют достаточные политические, правовые и практические основания. Кроме того, нет четких оснований утверждать, что выгоды от налогового освобождения будут использованы предприятиями для снижения стоимости питания или повышения качества школьных обедов.
Что касается предложения освободить частные некоммерческие образовательные учреждения от налога на доходы предприятий, Постоянный комитет предложил продолжить его тщательное изучение и оценку. В случае принятия такой нормы необходимо четко определить территории ее применения, критерии «некоммерческой деятельности», принципы недопущения распределения прибыли и ее реинвестирования в образование. По мнению органа, проводившего экспертизу законопроекта, освобождению от налога должны подлежать только доходы, непосредственно полученные от образовательной деятельности; независимая коммерческая и торговая деятельность должна учитываться отдельно и облагаться налогами в соответствии с установленными правилами. Одновременно необходимо усилить контроль и последующий надзор во избежание злоупотребления льготами.
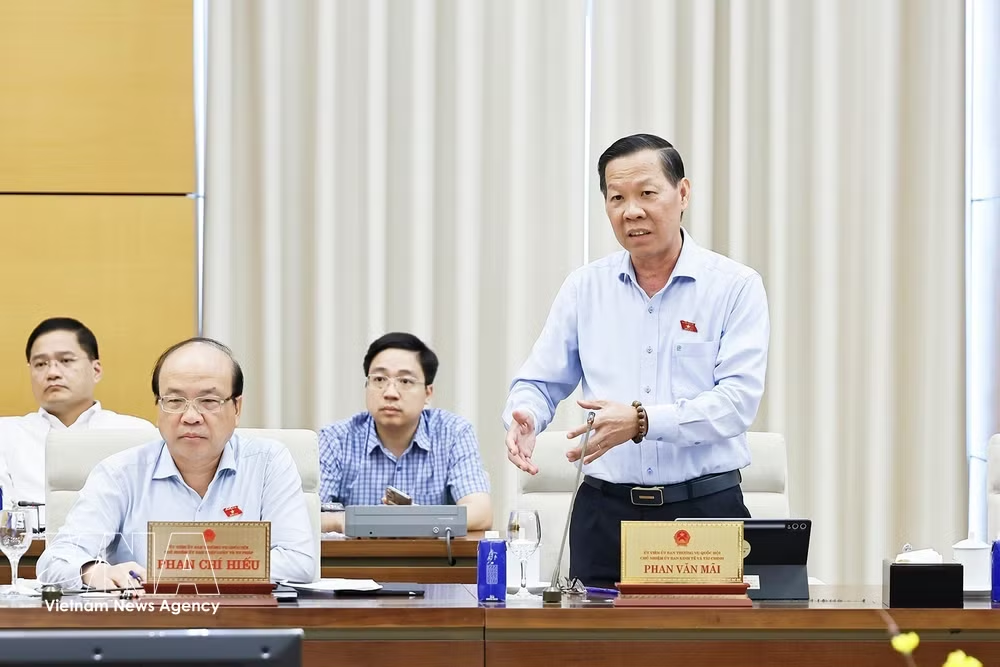
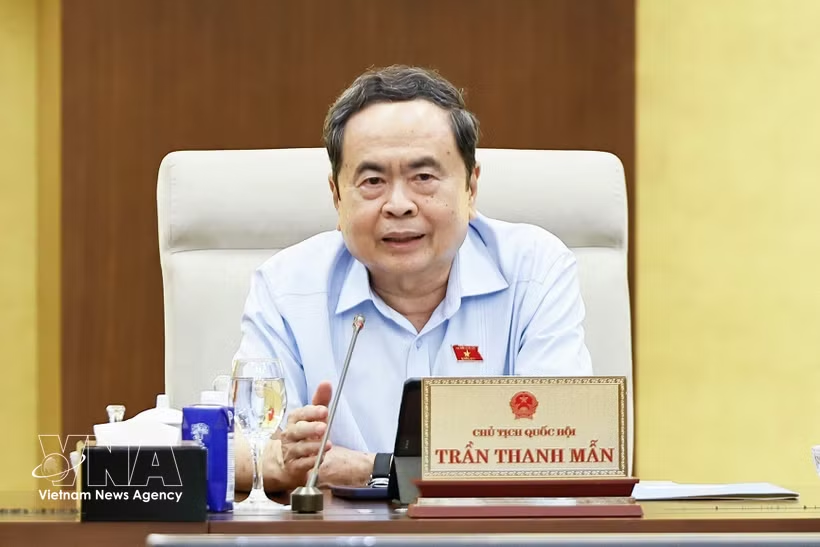
Высказываясь по предложению освободить от налога на доходы предприятий компании, предоставляющие питание образовательным учреждениям и учреждениям медицинской помощи и лечения, председатель НС Чан Тхань Ман предложил соответствующим органам тщательно изучить этот вопрос и рассматривать данную политику в контексте комплексной реализации нынешних инициатив по освобождению от платы за обучение, охране здоровья населения и организации школьного питания.
Что касается освобождения государственных образовательных учреждений и частных образовательных учреждений, работающих не в целях получения прибыли, от налога на доходы предприятий и налога на использование несельскохозяйственных земель, председатель НС Чан Тхань Ман предложил четко определить существующие проблемы и недостатки действующих норм, оценить их влияние на доходы государственного бюджета и сопоставить бюджетные расходы с эффектом от реализации данной политики.
В отношении частных образовательных учреждений, работающих не в целях получения прибыли, необходимо четко определить критерии и условия предоставления льгот, а также перечень доходов, освобождаемых от налогообложения, чтобы не допустить распространения льгот на коммерческую деятельность, финансовые инвестиции, сдачу имущества в аренду или коммерческие услуги, непосредственно не связанные с образовательными целями.
Подводя итоги рассмотрения данного вопроса, заместитель председателя НС Нгуен Тхи Хонг сообщила, что Постоянный комитет НС в основном согласен с необходимостью внесения изменений и дополнений в отдельные положения Закона о налоге на доходы предприятий и Закона о налоге на использование несельскохозяйственных земель. Одновременно комитет предложил Правительству, Министерству финансов и соответствующим органам продолжить рассмотрение и доработку материалов законопроекта.
Что касается политики подоходного налогообложения физических лиц в связи с деятельностью по предоставлению питания, заместитель председателя НС предложила продолжить рассмотрение политических, правовых и практических оснований. В случае дальнейшего внесения Правительством предложения об изменении и дополнении соответствующей политики необходимо в полном объеме и тщательно соблюдать установленный порядок и процедуры.
Заместитель председателя НС Нгуен Тхи Хонг предложила Правительству поручить Министерству финансов в полной мере учесть мнения председателя НС, Постоянного комитета НС и органа, проводившего экспертизу законопроекта; пересмотреть сферу применения, круг субъектов, условия и степень предоставления налоговых льгот, всесторонне оценить влияние на государственный бюджет, обеспечить адресность, целенаправленность и реализуемость политики и не допустить создания лазеек для злоупотреблений. Одновременно необходимо продолжить проверку ее согласованности с соответствующим законодательством и международными договорами, а также определить срок начала применения политики с налогового периода 2027 года; завершить подготовку материалов для представления НС на второй сессии./.