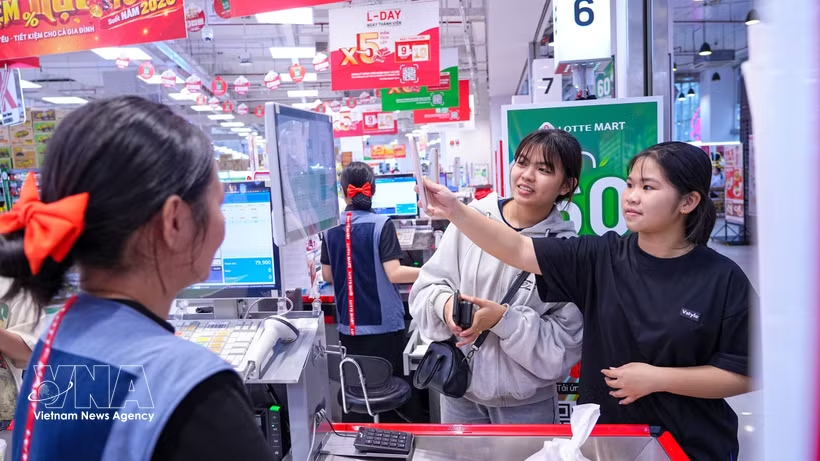
Трансграничные платежи с помощью QR-кодов открывают новые возможности для соединения туристической отрасли, розничной торговли и сферы услуг Вьетнама с международными рынками. Однако для того, чтобы преимущества с точки зрения затрат и технологий превратились в реальные коммерческие результаты, необходимо расширять сеть приема платежей, интегрировать транзакции с системами управления продажами и обеспечивать безопасность на всех этапах работы.
Снижение затрат и расширение возможностей
Председатель совета директоров компании City House Vietnam Нго Суан Бать отметил, что иностранные туристы в настоящее время преимущественно расплачиваются банковскими картами и наличными. Однако во многих гостиницах и других объектах размещения эти способы оплаты пока не вполне удобны. При приеме наличных сотрудникам приходится лично проводить расчеты, пересчитывать деньги, обменивать иностранную валюту, выдавать сдачу и сверять платежи. Оплата картами, в свою очередь, сопровождается комиссионными расходами, а в некоторых случаях карты не принимаются.
Между тем QR-коды получили широкое распространение, поскольку позволяют предприятиям принимать платежи дистанционно, сокращать необходимость непосредственного участия сотрудников в расчетах и открывать дополнительные источники дохода. В компании City House Vietnam уже 100% внутренних туристов используют QR-коды для оплаты. Поэтому трансграничные QR-платежи – это не просто появление еще одного способа оплаты, а возможность изменить подходы предприятий к организации работы и обслуживанию иностранных гостей. Для эффективного использования этой технологии предприятиям необходимо адаптировать рабочие процессы, внедрить интерфейсы программирования приложений (API) для автоматической сверки платежей и обучить сотрудников работе с новыми технологиями.
Практика показывает, что подключение к международным платежным системам имеет исключительно важное значение. Если процесс оплаты неудобен, туристы могут столкнуться с трудностями при совершении покупок, даже располагая необходимыми средствами. По словам начальника Департамента платежей Государственного банка Вьетнама Фам Ань Туана, VietQR Global в настоящее время является одним из компонентов национальной системы цифровых платежей Вьетнама и представляет собой бренд, позволяющий иностранным туристам определять места, где принимаются трансграничные платежи. Вместе с тем, хотя по всей стране насчитывается более 2,5 млн торговых точек, принимающих внутренние платежи, количество точек, подключенных к VietQR Global, составляет лишь около 154 тыс. Этот разрыв свидетельствует о необходимости активизировать информирование, обучение и стимулирование продавцов к подключению к системе, что позволит повысить эффективность проектов двустороннего взаимодействия.
Говоря об инфраструктуре, заместитель генерального директора Национальной платежной корпорации Вьетнама (NAPAS) Нгуен Данг Хунг сообщил, что NAPAS, выполняя функции оператора национальной инфраструктуры розничных платежей, совместно с банками, посредническими платежными организациями и международными партнерами развивает экосистему VietQRPay и VietQR Global, способствуя развитию туризма, торговли и экономической интеграции. На сегодняшний день к реализации VietQRPay подключились 45 банков и посреднических платежных организаций. В свою очередь, VietQR Global уже установила соединения с шестью странами – Таиландом, Лаосом, Камбоджей, Китаем, Сингапуром и Республикой Корея – и продолжает расширять географию присутствия.
Расширение международных связей дает гражданам больше возможностей пользоваться привычными способами оплаты за рубежом, а иностранным туристам облегчает совершение покупок во Вьетнаме.
Развитие сети международных соединений
Расширение трансграничных QR-платежей предполагает не просто соединение различных платежных систем, но и обеспечение взаимодействия финансовой инфраструктуры, технологий и сферы услуг.
По мнению заместителя начальника Департамента управления и развития внутреннего рынка Министерства промышленности и торговли Буй Нгуен Ань Туана, трансграничные платежи следует рассматривать как важную «мягкую инфраструктуру» торговли. Бесперебойное проведение сделки возможно только при условии взаимодействия систем поставок товаров, обмена информацией, логистики и платежей. Если оплата затруднена, сделка может сорваться на заключительном этапе. Поэтому функция QR-кода не должна ограничиваться подтверждением успешного платежа. За каждой транзакцией стоят заказ, счет-фактура, управление запасами, программы лояльности, рекламные акции и данные, необходимые для управления бизнесом. Интеграция всех этих звеньев позволит предприятиям не просто переводить платежные операции в цифровой формат, но и осуществлять цифровую трансформацию всей розничной торговли.
В настоящее время к развитию сети международных платежных соединений подключается ряд коммерческих банков. BIDV сообщил о реализации трехуровневого подхода: совместно с NAPAS банк расширяет подключения к рынкам, из которых во Вьетнам прибывает большое количество туристов; создает сеть точек приема платежей вдоль туристических маршрутов – от аэропортов и транспортных узлов до гостиниц и торговых объектов; стимулирует проведение реальных платежных операций. В число приоритетных территорий входят Ханой, Хошимин, Дананг, Кханьхоа и Фукуок (провинция Анзянг). VietinBank также использует сети розничной торговли, туристические центры и партнерские клиентские сети для развития соответствующих услуг. Agribank, в свою очередь, планирует запустить VietQR Global в октябре 2026 года. Банк намерен обеспечить доступность этой услуги для клиентов в сельскохозяйственном и сельском секторах, а также помочь торговым предприятиям, традиционным ремесленным деревням и местным туристическим объектам привлекать иностранных покупателей.
Однако развитие трансграничных платежей требует не только расширения сети приема платежей, но и обеспечения совместимости систем, соблюдения законодательства и безопасности данных, поскольку проведение операций через несколько стран усложняет характер угроз. По мере развития трансграничных платежей денежные средства и данные о транзакциях проходят через множество банков, посреднических организаций и платежных систем разных стран. Это сложная взаимосвязанная система, в которой сбой даже одного звена может привести к серьезным рискам. Кроме того, в разных странах действуют различные стандарты.
Заместитель начальника Отдела безопасности данных и защиты персональных данных Национальной ассоциации кибербезопасности Вьетнама Нго Туан Ань предупредил, что QR-коды в торговых точках могут быть подменены с целью хищения денежных средств. Риски также могут возникать на пользовательских устройствах и в других системах, задействованных в платежной цепочке. Поэтому пользователям необходимо проверять наименование получателя платежа и избегать установки приложений из непроверенных источников. Организациям, обрабатывающим данные, также следует уделять особое внимание трансграничной передаче персональных данных, обеспечивая соблюдение установленных процедур и мер защиты./.