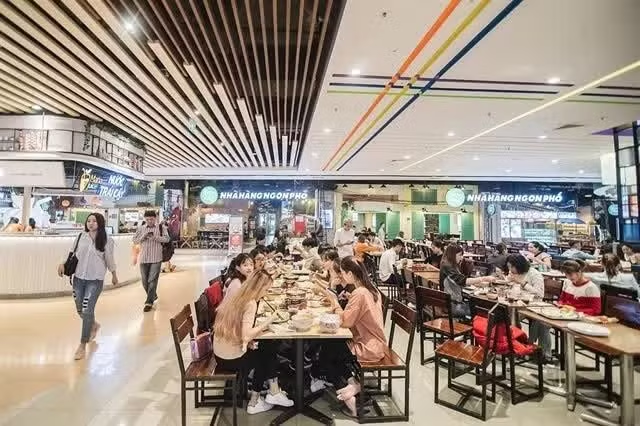
В первой половине 2026 года выручка отрасли продуктов питания и напитков (F&B) во Вьетнаме выросла на 6,6%.
Однако резкое увеличение числа заведений привело к тому, что средняя выручка на одну торговую точку в целом осталась на прежнем уровне и даже немного снизилась, что свидетельствует об усилении конкуренции, несмотря на признаки восстановления рынка.
Согласно докладу, опубликованному 9 сентября iPOS.vn и Nestlé Professional, выручка отрасли в первой половине 2026 года оценивается в 432,7 трлн вьетнамских донгов (16,7 млрд долларов США) против 406,1 трлн вьетнамских донгов годом ранее.
Однако к концу второго квартала число предприятий общественного питания увеличилось примерно до 329,2 тыс. по сравнению с около 299,9 тыс. годом ранее, то есть на рынке появилось почти 30 тыс. новых заведений.
Это означает, что совокупная выручка отрасли теперь распределяется между значительно большим числом предприятий. В результате, несмотря на рост рынка в целом, у многих отдельных операторов продажи практически не увеличились.
Это расхождение подчеркивает давление, с которым сталкивается сектор продуктов питания и напитков Вьетнама после года интенсивной консолидации рынка, поскольку новые заведения все активнее конкурируют за одну и ту же потребительскую аудиторию.
Директор по бренду iPOS.vn Нгуен До Ань Куан отметил, что первая половина года обычно сопровождается значительной консолидацией рынка. После праздника Тэт заведения со слабыми денежными потоками или нестабильной операционной базой нередко вынуждены покидать рынок. Однако общее число заведений сократилось всего на 0,1% по сравнению с концом 2025 года: количество новых открытий оказалось достаточным, чтобы компенсировать уход с рынка большинства прекративших деятельность предприятий. Такая динамика, по словам Нгуен До Ань Куана, свидетельствует о постепенной стабилизации рынка и переходе предприятий сектора к более системной, профессиональной и планомерной работе.
Рост выручки также следует рассматривать с учетом сезонных и ценовых факторов. В 2025 году Тэт пришелся на 29 января, в результате чего пик потребительской активности распределился между декабрем 2024 года и январем 2025 года. В 2026 году Тэт пришелся на 17 февраля - почти на три недели позже, поэтому основная часть периода пикового потребления пришлась на первую половину этого года.
В первой половине 2026 года потребительские цены в среднем выросли на 4,4% по сравнению с аналогичным периодом предыдущего года. Это означает, что часть 6,6-процентного роста выручки сектора F&B была обусловлена повышением цен и более широкими макроэкономическими факторами, а не сопоставимым увеличением реального потребительского спроса.
Давление на отдельные предприятия отражают результаты опроса 481 оператора сектора F&B в 15 провинциях и городах. Около 43% респондентов сообщили о снижении выручки по сравнению с предыдущим годом. Из них у 27,5% выручка сократилась на 5–20%, однако они продолжили работу, тогда как 15,2% столкнулись со снижением более чем на 20% и серьезными трудностями.
На противоположном полюсе 20,2% предприятий сообщили о росте выручки более чем на 5%, а у 37,1% она оставалась относительно стабильной.
Эти данные свидетельствуют о том, что потребительские расходы не исчезли с рынка, однако распределяются более избирательно. Даже предприятия, работающие в одном и том же районе, имеющие схожую структуру затрат и ориентированные на сопоставимые группы потребителей, могут демонстрировать резко различающиеся результаты.
Генеральный директор iPOS.vn Ву Тхань Хунг, слова которого приводит газета «Инвестиции», отметил, что потребители по-прежнему питаются вне дома и даже тратят больше, однако становятся более избирательными и ожидают впечатлений, соответствующих потраченным средствам.
По его словам, совокупные потребительские расходы не исчезли с рынка, а лишь перераспределились между различными направлениями.
Он отметил, что такое перераспределение потребительских расходов помогает объяснить, почему предприятия, работающие в схожих условиях, за последние шесть месяцев продемонстрировали заметно различающиеся результаты.
Особенно заметны различия между предприятиями общественного питания и заведениями, специализирующимися на напитках. Хотя доля предприятий, сообщивших о снижении выручки, в обоих сегментах была примерно одинаковой, предприятия общественного питания показали более высокие темпы роста. Так, рост выручки более чем на 5% отметили 25,6% предприятий общественного питания против 15,8% заведений, специализирующихся на напитках.
Предприятия общественного питания могут опираться на спрос на полноценные приемы пищи, групповые заказы и комплексные предложения, тем самым увеличивая средний чек. Заведения, специализирующиеся на напитках, напротив, сталкиваются с жесткой конкуренцией за каждое решение клиента выбрать больший объем напитка, добавить топпинг или приобрести более дорогой напиток.
Давление также усиливается из-за растущего числа массовых и низкобюджетных бизнес-моделей. Около 88,5% опрошенных владельцев отметили, что отчетливо видят появление таких моделей в районах, где работают их предприятия, а примерно 58,2% заявили, что уже непосредственно ощущают их давление.
Около 35,4% заведений сохранили прежний подход к продажам, смирившись с потерей части клиентов, тогда как 22,8% активно снижали цены, запускали акции или расширяли ассортимент за счет более доступных товаров.
Эта тенденция показывает, что низкобюджетные модели пока не вынудили весь рынок снижать цены, однако постепенно привлекают клиентов заведений, которые медленнее адаптируются к изменениям./.